木野生活
# 从孩子第一辆自行车看家庭消费的取舍
孩子五岁那年,我在商场里盯着一辆标价八百多的儿童自行车看了很久。铝合金车架,辅助轮可拆卸,车铃是只小黄鸭。导购说这款卖得最好,我掏出手机查了查同款网价,差了将近两百块。那一刻我意识到,自己正在做一道再普通不过的财经题:同样的东西,在哪儿买、什么时候买、花多少钱买,答案不一样,结果差很多。
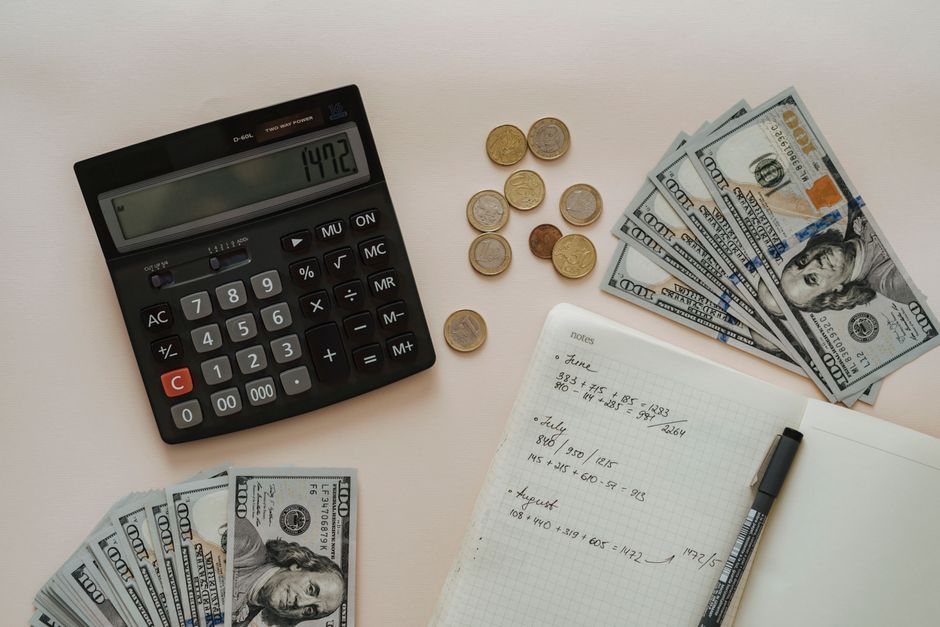
那辆自行车最后是在网上买的,省下的钱够配一顶不错的头盔。这笔账算起来简单,背后却是家庭预算里反复出现的选择。一个月的收入就那么多,房租、水电、吃饭、交通先占去大半,剩下的部分要在储蓄和花销之间分配。给孩子买东西最容易冲动,因为情感会抬高心理价位。把价格和用途摆在一起看,很多决定就没那么难做了。
买回来之后还有后续开销。孩子长得快,车骑一年就嫌小,二手转卖能收回三成左右。头盔、护膝、车灯这些配件加起来又是一笔。我后来养成习惯,买大件之前先想清楚它的残值和使用年限,摊到每年每月,心里就有数了。这种算法不复杂,难的是每次都坚持算。消费决策的质量,往往就藏在这些重复的小事里。
家庭账本的另一面是收入。那几年我换过一次工作,薪水涨了一些,但通勤成本也上去了。算净收入的时候,交通、外食、时间成本都得扣掉,账面上好看的数字未必真的划算。理财文章常说要开源节流,实际做起来,先看清自己的现金流长什么样,比急着找投资渠道更要紧。每个月钱从哪儿来、往哪儿去,列出来一目了然。
储蓄这件事,我的做法是先把固定比例划走,剩下的才用来花。比例不高,百分之十五左右,但胜在自动执行,不用每月纠结。应急的钱放在随时能取的地方,利息少点没关系。剩下的闲钱才考虑别的去处,亏了也不影响生活。这个顺序排对了,遇到孩子突然要报班、家里电器坏了,不至于手忙脚乱去借钱。
那辆自行车后来送给了亲戚家的孩子,车况还不错。回头想,八百块也好,六百块也好,真正影响家庭财务的从来不是某一笔支出,而是每次花钱时有没有把账算清楚。孩子学会骑车那天摔了两跤,爬起来接着骑。管钱大概也是这样,摔几次,慢慢就稳了。